

「郵便局舎の敷地に係る相続税の課税の特例」
税務関係
財産の評価額を減額する方法として小規模宅地等の特例が有効ですが、郵政民営化(平成19年10月1日)以後に相続が発生した場合に適用できるものがあります。それが「郵便局舎の敷地に係る相続税の課税の特例」です。適用要件を満たす場合は、「特定事業用宅地等」として取り扱われ、400㎡までの部分については宅地の評価額の80%を減額することができます。ただし、その適用要件は厳しいものになっています。
①平成19年10月1日前から、被相続人等と「旧日本郵政公社」との間で賃貸借契約があったこと。
②民営化から相続開始の直前まで、当時の賃貸借契約から一定の事項(賃料改定など)を除いて、契約内容に変更がないこと。
③相続開始後5年以上、日本郵便が引き続き借り受ける見込みであること。
④その土地等を同日以後5年以上その郵便局舎の敷地の用に供する見込みであることについて、総務大臣の証明がなされたものであること。
⑤その土地について、既にこの特例(郵政民営化法第180条〈相続税に係る課税の特例〉)適用を受けていないこと。
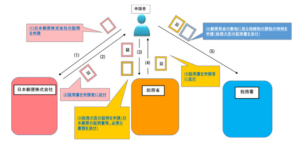
※総務省HPより引用
この特例の適用を受けることができる方は限定的ではありますが、該当の方については要件の確認を行い申請手続き等も含め準備を行う必要があります。また、他の特例の適用がないかも十分に検討が必要となります。
京都むらさきの総合税理士法人 サポートチーム S.T